Nubank: o banco que cobra menos porque gasta menos
Como um cartão sem anuidade virou 139 milhões de clientes e mais de US$ 1 bilhão de lucro por trimestre, e o que isso ensina sobre custo.

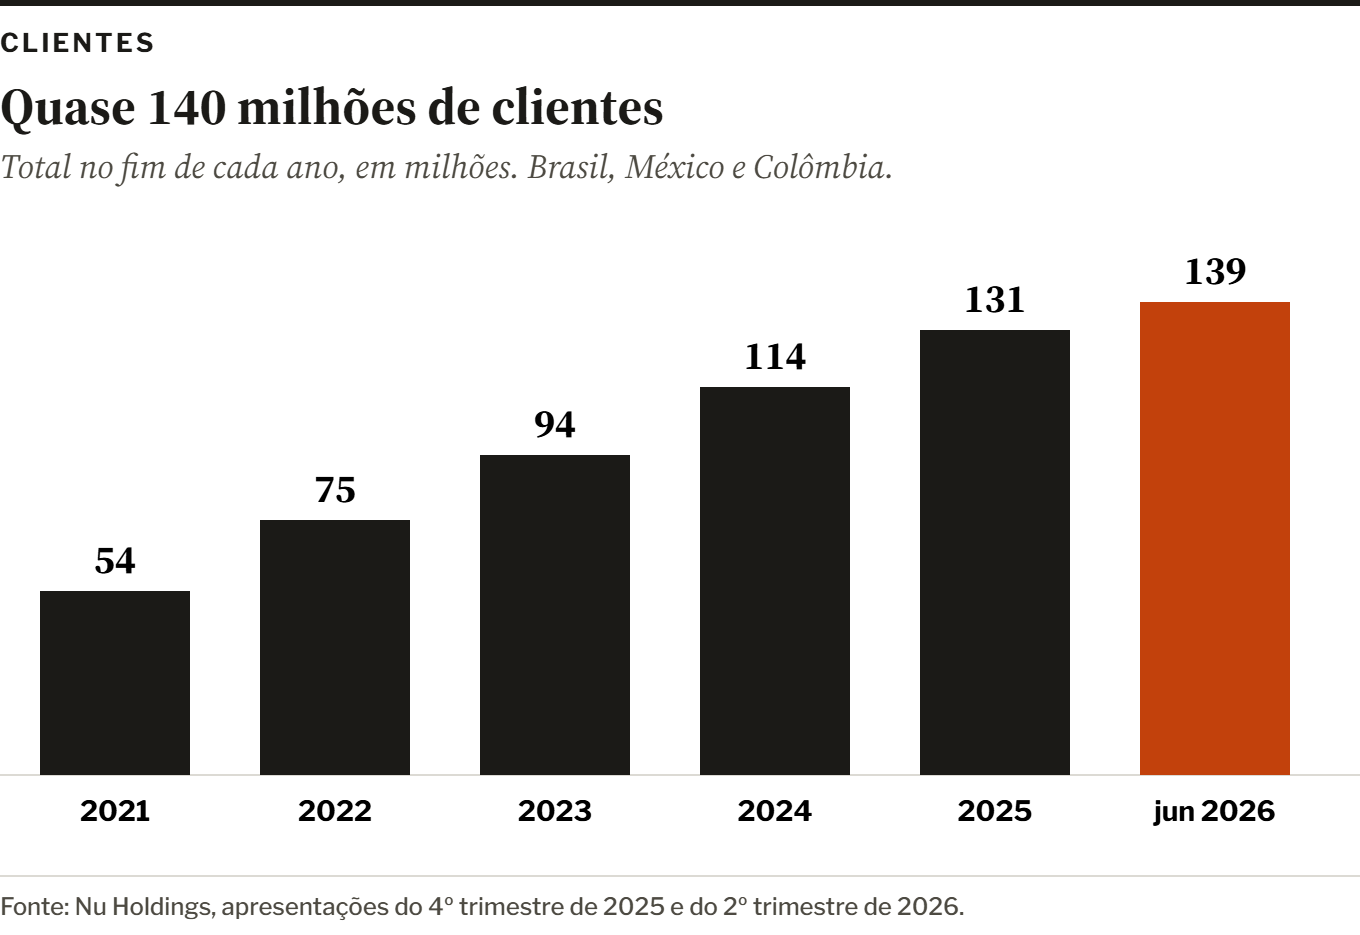
Em 2013, três sócios abriram em São Paulo uma empresa para vender um cartão de crédito sem anuidade, administrado só pelo celular. No segundo trimestre de 2026, essa empresa tinha 139 milhões de clientes no Brasil, no México e na Colômbia e lucrou mais de US$ 1 bilhão em três meses, pela primeira vez. Esta é a anatomia do Nubank: por que ele consegue cobrar menos que um banco tradicional e ainda ganhar mais do que muitos deles.
O incômodo que virou produto
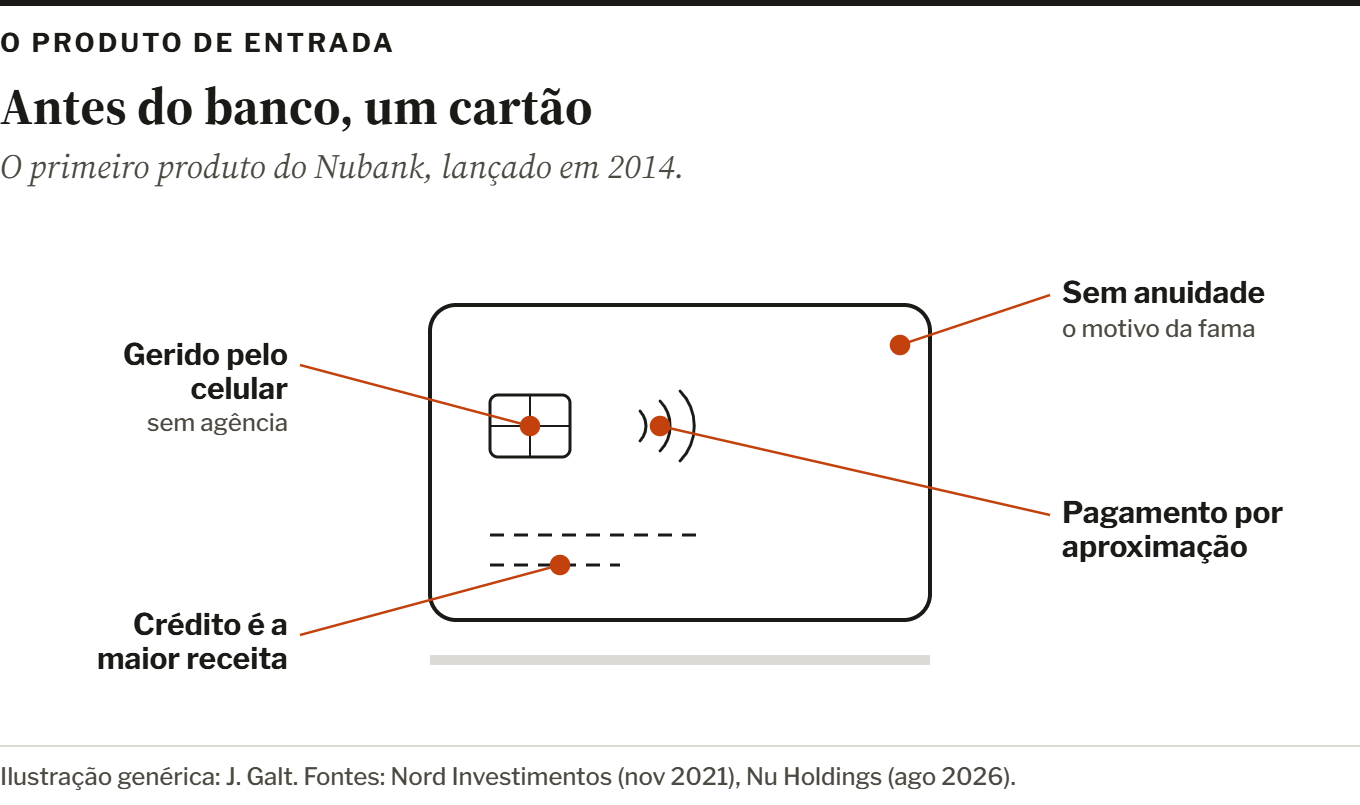
O Nubank foi fundado por David Vélez, colombiano, Cristina Junqueira, brasileira, e Edward Wible, americano. O primeiro produto não foi um banco: foi um cartão roxo, sem anuidade, com tudo resolvido no aplicativo. O alvo era um incômodo conhecido de qualquer brasileiro: tarifas altas, agência, fila e telefone de atendimento.
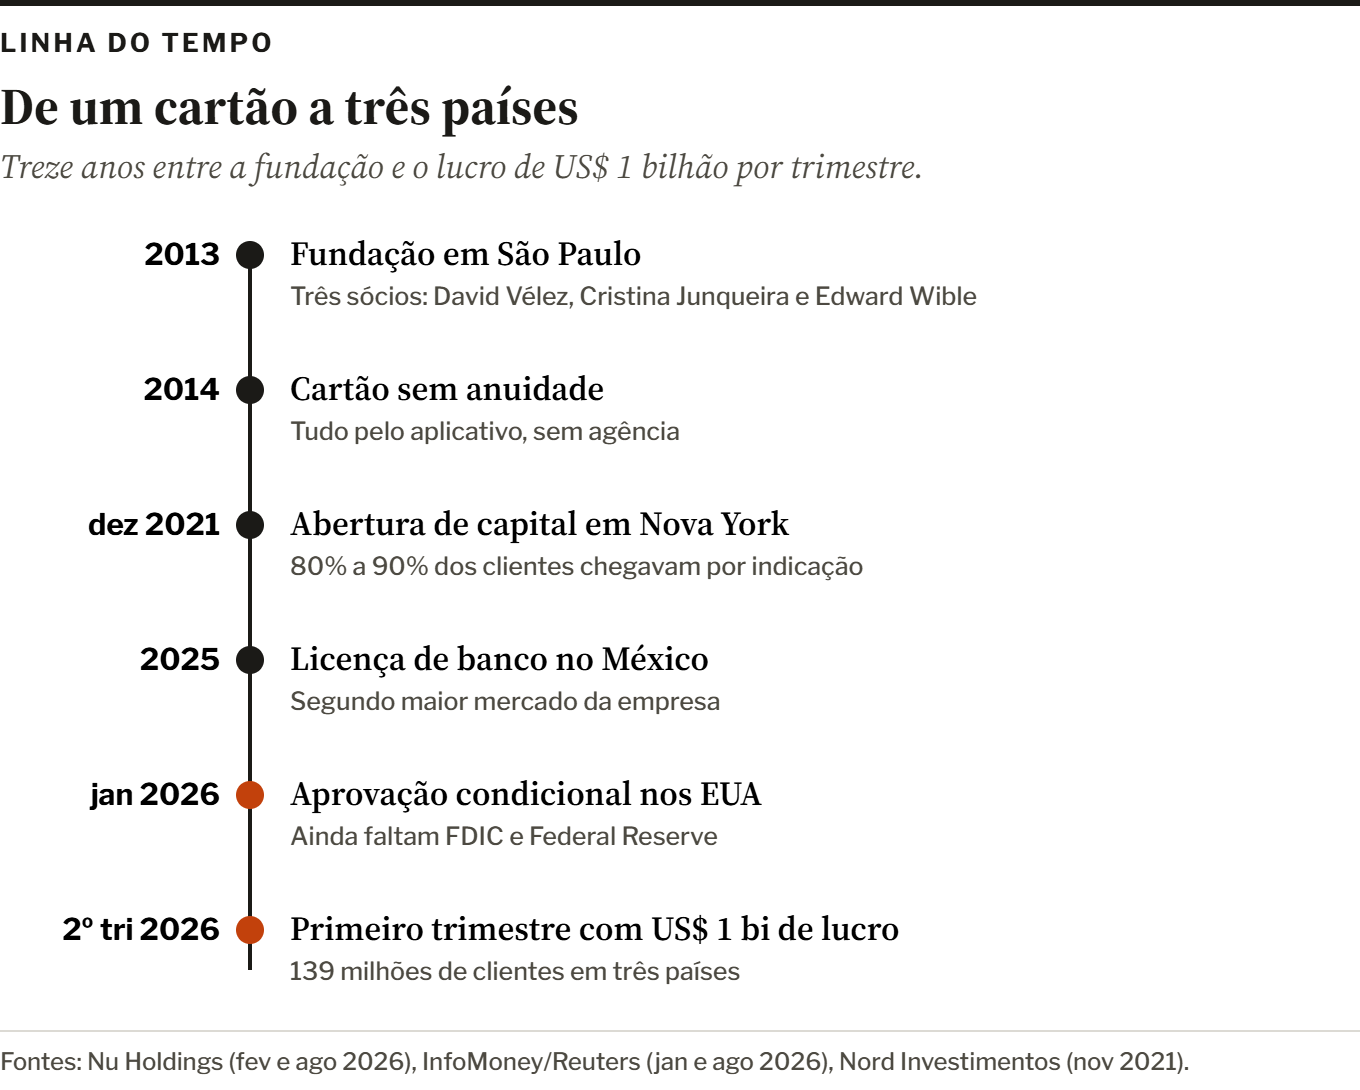
Como na anatomia da Insider, a ordem importa. Primeiro um problema que muita gente sentia, depois um produto simples que o resolvia. O banco completo, com conta, empréstimo, investimento e seguro, veio depois, em cima de clientes que já confiavam na marca.
Os números
| Indicador | Valor | Quando |
|---|---|---|
| Clientes | 139 milhões | 2º tri 2026 |
| Clientes no Brasil | cerca de 118 milhões | 2º tri 2026 |
| Receita do trimestre | cerca de US$ 5,9 bilhões (+39% em um ano) | 2º tri 2026 |
| Lucro líquido do trimestre | cerca de US$ 1,06 bilhão (+49%) | 2º tri 2026 |
| Retorno sobre o patrimônio | 33% | 2º tri 2026 |
| Receita mensal por cliente ativo | cerca de US$ 17 | 2º tri 2026 |
| Custo mensal para servir um cliente ativo | cerca de US$ 0,80 | 4º tri 2025 |
| Clientes ativos no mês | 83,5% | 2º tri 2026 |
Fontes: Nu Holdings, resultados do 2º trimestre de 2026 (13 ago 2026) e apresentação do 4º trimestre de 2025 (25 fev 2026); InfoMoney/Reuters (13 ago 2026). O Nubank divulga seus resultados em dólar.
Como ele ganha dinheiro
A maior parte da receita do Nubank vem de juros: do cartão parcelado e rotativo, dos empréstimos pessoais e de linhas com garantia. Uma parte menor vem de tarifas que o lojista paga quando o cliente usa o cartão. No segundo trimestre de 2026, a carteira de crédito somava US$ 39,4 bilhões, 37% a mais do que um ano antes. Dois terços dela, US$ 26 bilhões, estavam no cartão.
Do outro lado do balanço estão os depósitos: US$ 45,3 bilhões guardados pelos clientes. Esse dinheiro custa ao Nubank, em média, 88% da taxa que os bancos cobram entre si. É dinheiro mais barato do que o de mercado, e ele financia boa parte do crédito.
Ou seja, por baixo do aplicativo o negócio é o de um banco: captar barato, emprestar mais caro e errar pouco na escolha de quem recebe o empréstimo. A diferença está no custo de fazer isso.
O custo é a estratégia
No fim de 2025, o Nubank gastava cerca de US$ 0,80 por mês para atender cada cliente ativo e recebia cerca de US$ 15 desse mesmo cliente. Em 2021, quando abriu capital, a empresa informava que seu custo para servir um cliente era 85% menor do que a média dos cinco maiores bancos do país, segundo análise da Nord Investimentos sobre o prospecto.
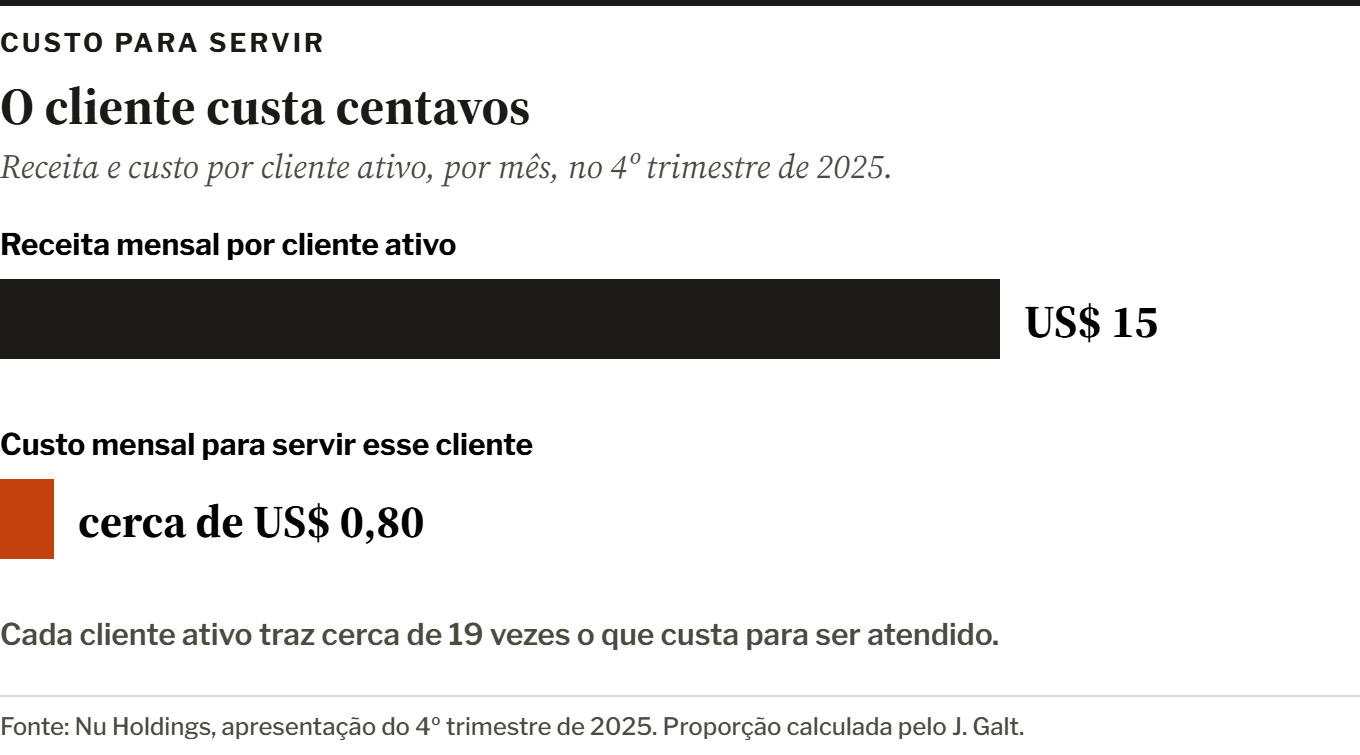
Sem agência, sem papel e com atendimento concentrado no aplicativo, cada cliente novo custa quase nada para manter. Essa diferença é o que permite não cobrar anuidade e ainda ter lucro. O índice de eficiência do banco, que mede quanto da receita vai para despesas operacionais, ficou em 19,5% no segundo trimestre de 2026, contra 21,3% um ano antes.
Para o pequeno negócio, essa é a lição central desta anatomia. Preço baixo não é estratégia; custo baixo é. Quem cobra menos sem gastar menos está só trocando margem por volume, e essa conta não fecha.
O cliente que traz outro cliente
O segundo segredo do custo está na aquisição. Nos nove primeiros meses de 2021, o Nubank gastava R$ 26,75 para conquistar cada cliente novo, e entre 80% e 90% deles chegavam por indicação ou boca a boca, sem anúncio pago, segundo a mesma análise do prospecto.
Um produto que resolve um incômodo de verdade faz o próprio cliente virar canal de vendas. É a mesma lógica que vimos na Insider, em outra escala: quando metade ou mais das vendas chega sozinha, a empresa pode gastar menos com anúncio e mais com produto.

Vender mais para quem já é cliente
Conquistar o cliente é só a primeira etapa. A receita mensal por cliente ativo subiu de cerca de US$ 15 no fim de 2025 para cerca de US$ 17 no segundo trimestre de 2026. Ela cresce porque o mesmo cliente passa a usar conta, empréstimo, investimento e seguro, além do cartão. E 83,5% dos clientes usam o banco todo mês.
O custo de servir quase não muda quando o cliente compra um produto a mais. Por isso cada produto novo vendido para a base existente é quase todo margem. Para quem tem um negócio pequeno, a pergunta útil é: o que mais o meu cliente atual compraria de mim?

O risco que vem junto
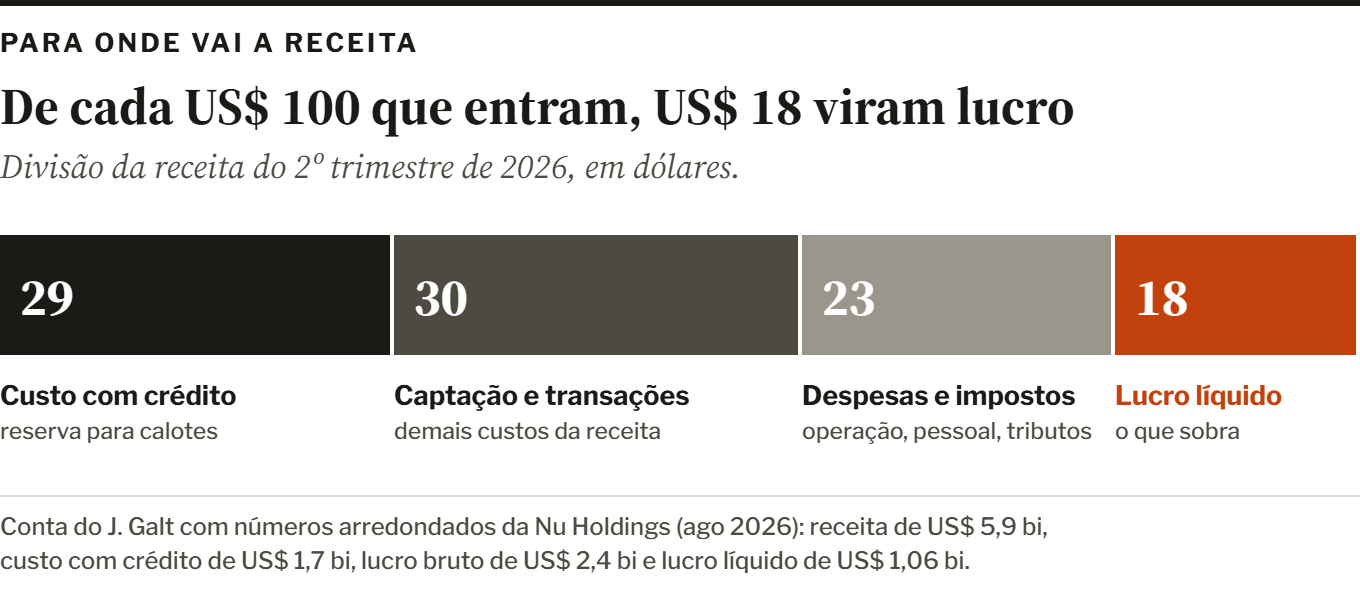
Quem empresta dinheiro corre o risco de não receber. No segundo trimestre de 2026, 4,8% da carteira estava com atraso entre 15 e 90 dias e 6,9% com mais de 90 dias. O custo com crédito, que é a reserva para calotes, foi de US$ 1,7 bilhão no trimestre: 60% mais do que um ano antes, segundo a Reuters, embora menor que no trimestre anterior.
O crescimento rápido da carteira é o que mais gera receita e o que mais pode dar errado. O diretor financeiro, Rob Livingston, disse que o ritmo desacelerou um pouco depois de uma expansão "incomumente alta". Crescer em crédito sem controlar quem recebe é a forma mais rápida de um banco quebrar.
Fora do Brasil
O México é a segunda casa do Nubank: 15,8 milhões de clientes em junho de 2026, 16,5% da população adulta do país, e licença de banco desde 2025. A Colômbia passou de 5 milhões de clientes. Em janeiro de 2026, a empresa recebeu do regulador americano, o OCC, aprovação condicional para abrir um banco nacional nos Estados Unidos. Ainda faltam aprovações do FDIC e do Federal Reserve, e o banco tem até 18 meses para começar a operar.
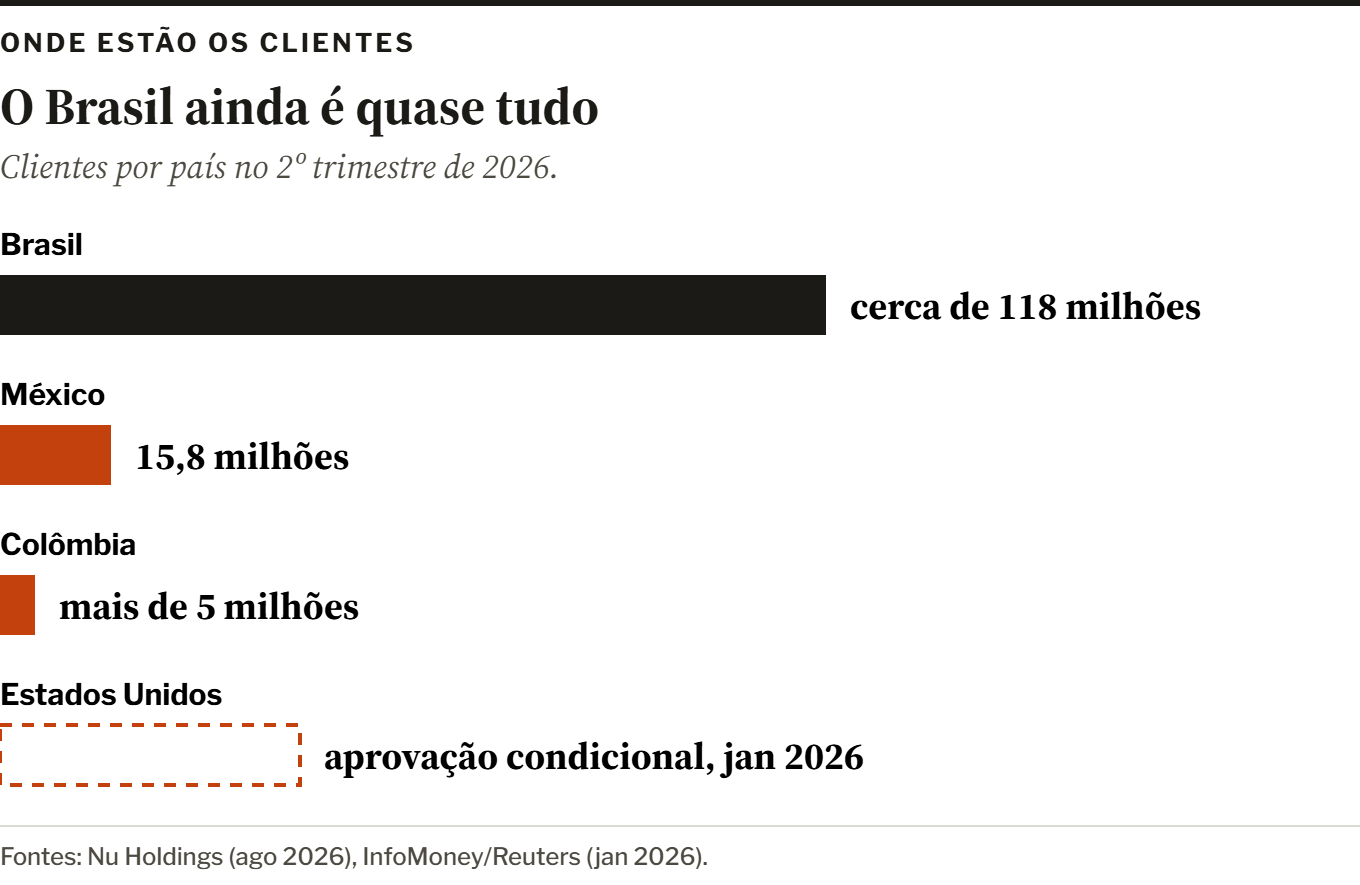
Os Estados Unidos são o teste mais difícil do modelo. No Brasil, o Nubank cresceu porque os bancos eram caros e mal avaliados. No mercado americano, a concorrência digital já existe e o crédito é mais disputado. A vantagem de custo continua, mas o incômodo a resolver é menor.
O que levar para o seu negócio
- Comece com um produto, não com um catálogo. O Nubank começou com um cartão; o banco completo veio anos depois.
- Corte custo antes de cortar preço. Cobrar menos só funciona se a sua estrutura gasta menos que a do concorrente.
- Faça o cliente indicar. Produto que resolve um incômodo real reduz o gasto com anúncio.
- Venda mais para quem já compra. O segundo produto para o mesmo cliente custa muito menos que o primeiro.
- Conheça o seu risco. Vender a prazo ou dar crédito acelera a venda e também o prejuízo, se você não souber para quem vende.
FERRAMENTA DA EDIÇÃO
Quanto vale um cliente para o seu negócio
A mesma conta que explica o Nubank, feita com os seus números: quanto cada cliente deixa de lucro e quanto você pode gastar para conquistá-lo. Os valores abaixo são só um exemplo.
A planilha traz também o checklist Antes de vender a prazo, com sete perguntas e a conta de quanto o preço a prazo precisa subir para cobrir o calote.
Fontes
- Nu Holdings, "Nu Holdings Ltd. Reports Second Quarter 2026 Financial Results", 13 ago 2026
- Nu Holdings, apresentação de resultados do 4º trimestre de 2025 (formulário 6-K), 25 fev 2026
- InfoMoney/Reuters, "Nubank (ROXO34): lucro líquido sobe 49% no 2º trimestre e vai a US$ 1,06 bilhão", 13 ago 2026
- InfoMoney/Reuters, "Nubank recebe autorização condicional para operar como banco nos EUA", 29 jan 2026
- Nord Investimentos, "O IPO do Nubank", nov 2021
O J. Galt não tem relação comercial com o Nubank. Esta análise usa apenas informações públicas e não é recomendação de investimento.